État du marché au 20 octobre 2026
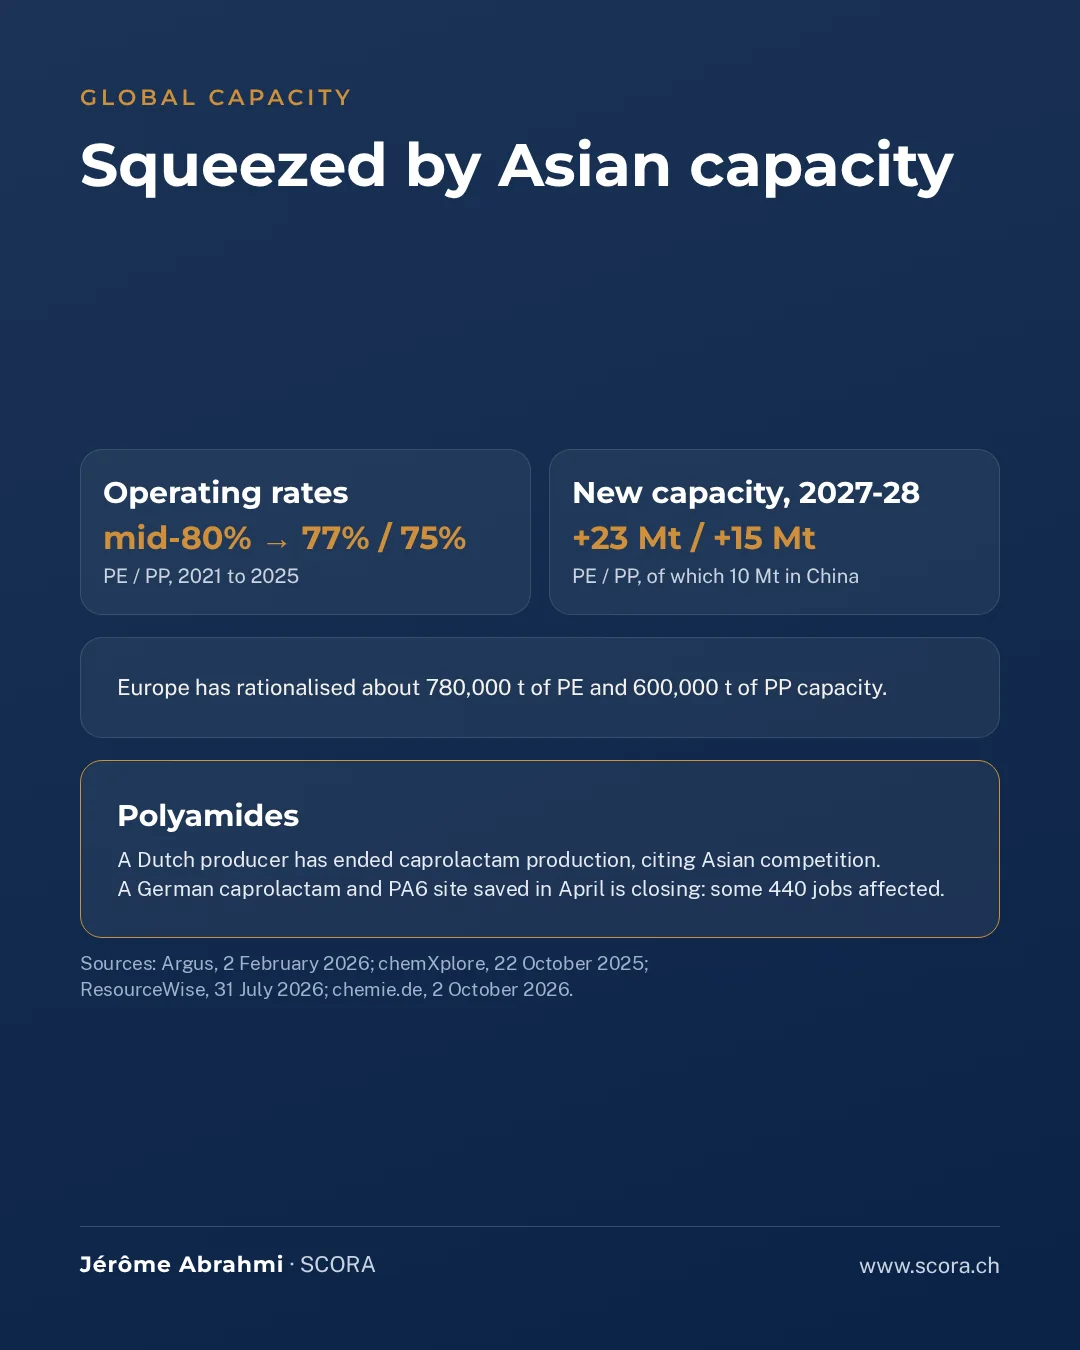
Selon Argus, en février 2026, le marché mondial des polyoléfines est durablement excédentaire. Le taux d'utilisation des capacités, qui se situait au milieu de la fourchette des 80 % en 2021, est tombé en 2025 à 77 % pour le polyéthylène et à 75 % pour le polypropylène. Une deuxième vague de capacités nouvelles, de 23 millions de tonnes de polyéthylène et de 15 millions de tonnes de polypropylène, est attendue en 2027 et 2028, dont 10 millions de tonnes en Chine pour les deux polymères réunis. Argus prévoit que le taux d'utilisation touchera alors un point bas à 74 %. En Europe, environ 780 000 tonnes de capacités de polyéthylène et 600 000 tonnes de capacités de polypropylène ont été rationalisées au cours des deux années précédentes.
Les polyamides suivent la même trajectoire. Aux Pays-Bas, Fibrant a annoncé en octobre 2025 l'arrêt de sa production de caprolactame à Chemelot, avec la suppression d'une centaine d'emplois, en invoquant des coûts de production élevés et la concurrence de producteurs asiatiques à moindre coût. ResourceWise a confirmé la fermeture en juillet 2026. Selon la même source, l'Europe importe de Chine, de manière structurelle, environ 12 000 tonnes de résine de polyamide 6 par mois.
Conséquences pour les activités européennes de polymères
Une surcapacité mondiale de cette ampleur ne touche pas toutes les activités de la même façon. Sur les grades standards, vendus sur cahier des charges et livrables par conteneur, le prix européen tend à s'aligner sur le prix rendu des importations. La marge dépend alors du coût de l'énergie et des matières premières, sur lequel un producteur européen a peu de prise. La rationalisation déjà engagée en Europe montre que ces positions deviennent difficiles à tenir.
D'autres positions résistent mieux, parce qu'une importation ne peut pas les reproduire : les grades formulés pour une application précise, qualifiés chez le client et difficiles à remplacer ; les volumes qui exigent un service de proximité, des délais courts, de petits lots ou une assistance technique ; les marchés où la réglementation, la traçabilité ou la conformité ferment l'accès aux produits non qualifiés.
La question décisive est donc de savoir, produit par produit et client par client, où une activité européenne conserve une marge que les importations ne peuvent pas prendre. Y répondre suppose d'abord de séparer, dans le portefeuille, les volumes exposés au prix des importations de ceux que protègent la qualification, le service ou la réglementation. Cela suppose ensuite d'affecter aux seconds les capacités, les équipes techniques et commerciales et les investissements. Cela conduit enfin à décider, parmi les premiers, ce qu'il faut arrêter, regrouper ou céder, avant que la deuxième vague de capacités ne réduise encore les marges.
Conclusion
Selon Argus, le point bas du taux d'utilisation n'est pas encore atteint : il est attendu avec la deuxième vague de capacités, en 2027 et 2028. Pour une activité européenne de polymères, l'enjeu n'est pas de défendre l'ensemble du portefeuille. Il est d'identifier les produits dont la marge repose sur la qualification, le service ou la réglementation, d'y concentrer les ressources et de décider du sort des autres avant que les marges ne se réduisent encore.
Sources
- Argus, 2 février 2026 : marché mondial des polyoléfines, taux d'utilisation, capacités nouvelles de 2027 et 2028, rationalisation en Europe.
- chemXplore, 22 octobre 2025 : arrêt de la production de caprolactame de Fibrant à Chemelot.
- ResourceWise, 31 juillet 2026 : marchés européens des polyamides et du caprolactame (fermeture de Fibrant, importations de résine de polyamide 6 depuis la Chine).