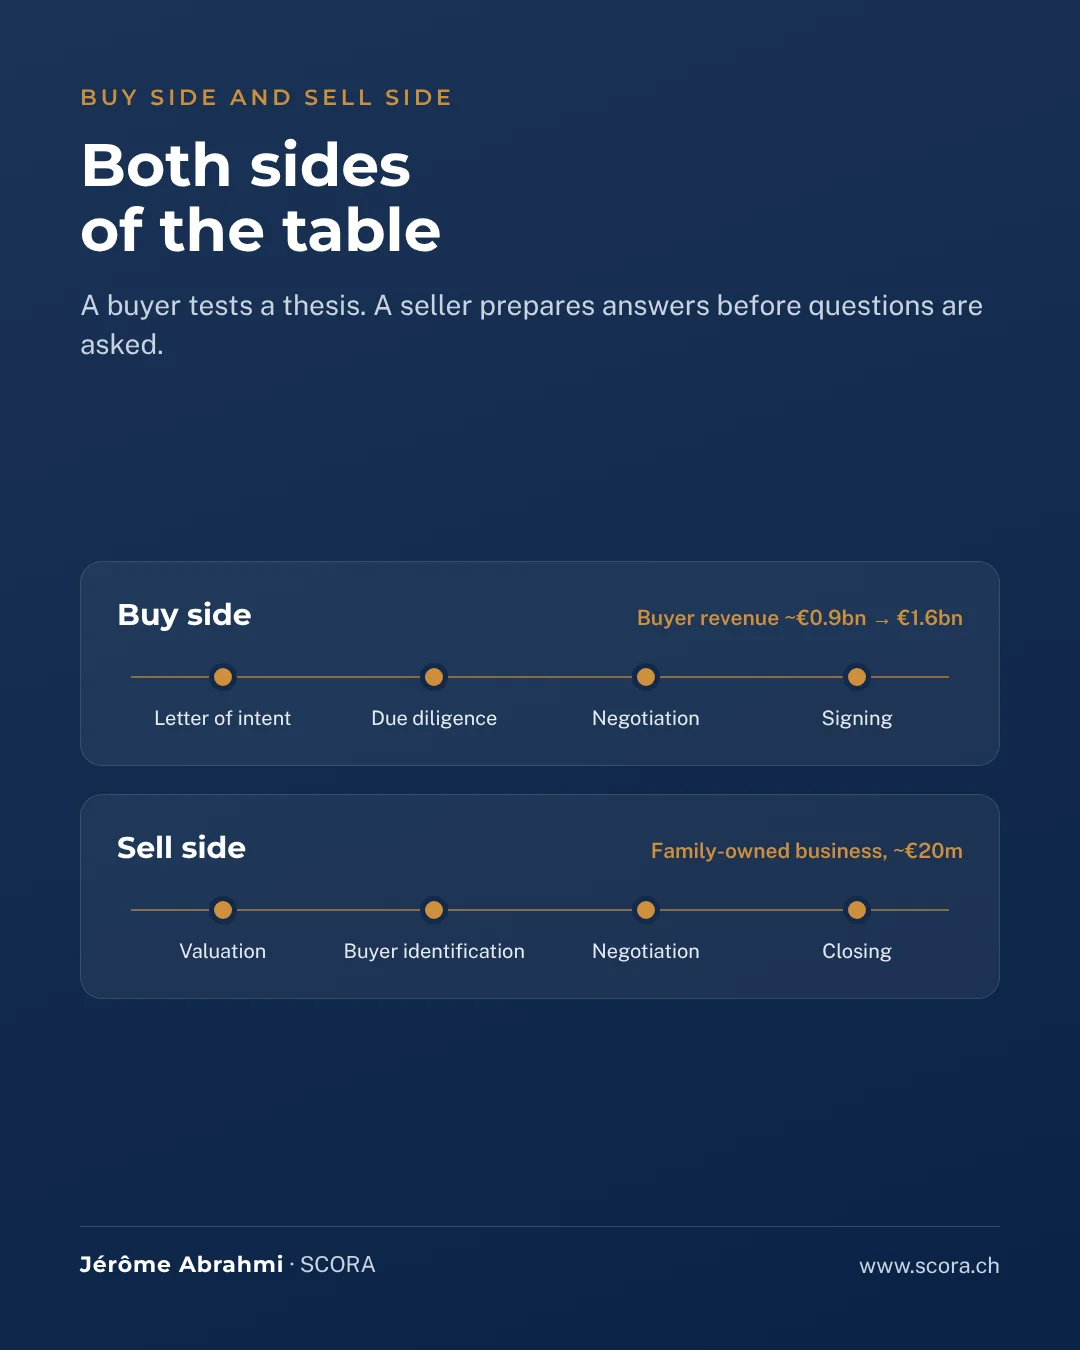
La thèse de l'acheteur et la due diligence
Un acheteur industriel ou financier achète une thèse : une explication de la manière dont l'entreprise créera de la valeur une fois intégrée à son portefeuille. Cette thèse repose sur une cohérence stratégique (marchés, positions concurrentielles, complémentarité avec les activités existantes), industrielle (sites, capacités, état des outils, investissements à prévoir) et commerciale (clients, contrats, marges par application et par segment). L'acheteur établit sa propre valorisation à partir de cette thèse, et la due diligence sert à la confirmer ou à la corriger.
La due diligence financière établit la qualité des résultats et la dette nette. La due diligence commerciale et industrielle complète cette lecture : elle vérifie que les volumes et les marges tiennent application par application, que les sites peuvent porter le plan sans investissement imprévu et que les principaux clients resteront. De la lettre d'intention à la signature, chaque constat se traduit dans la négociation, sous la forme d'un ajustement du prix, d'une garantie d'actif et de passif ou d'une condition suspensive.
Ce que le vendeur doit établir avant la cession
Le vendeur dispose d'un avantage : il connaît son entreprise mieux que tout acquéreur. Cet avantage ne vaut que s'il est documenté avant l'ouverture du processus. La première étape est la valorisation, qui s'établit selon deux approches. L'approche par le rendement applique un multiple à l'EBITDA, ou actualise les flux de trésorerie d'un business plan crédible. L'approche patrimoniale réévalue les actifs à leur valeur de marché : foncier, bâtiments, outils de production et de stockage. Pour une entreprise riche en actifs, comme un négoce agricole doté de silos et d'une station de tri, l'approche par le rendement peut sous-estimer le patrimoine. L'écart entre les deux approches devient alors un sujet central de la négociation, et le vendeur doit pouvoir l'étayer par une expertise foncière et un état précis de ses outils.
La deuxième étape est le dossier : comptes retraités, business plan, contrats principaux, situation des actifs, des autorisations et du personnel. Un dossier complet raccourcit la due diligence et limite les ajustements de dernière minute. La troisième étape est l'identification des acquéreurs plausibles, industriels ou financiers, pour lesquels l'entreprise répond à une thèse. Le vendeur anticipe enfin les questions que posera chacun d'eux et prépare ses réponses chiffrées.
Valorisation, prix et questions décisives
La valorisation est une estimation de la valeur, et chaque partie établit la sienne. Le prix est le résultat de la négociation et figure dans le contrat de cession : il part de la valeur d'entreprise, retranche la dette nette, s'ajuste du besoin en fonds de roulement et s'accompagne des garanties convenues, voire de compléments de prix. Entre les deux, la négociation porte sur les hypothèses.
Certaines questions modifient le prix : la qualité et la récurrence des résultats, les marges par application, la valeur et l'état des actifs, les investissements à engager après la reprise. D'autres décident si la transaction aura lieu : la cohérence de l'entreprise avec la thèse de l'acheteur, la dépendance à quelques clients, à un fournisseur ou au dirigeant. Une partie qui a connu les deux positions identifie plus tôt ces questions et les traite avant qu'elles ne deviennent des points de rupture.
Une préparation conduite des deux côtés
Une transaction se joue sur un nombre limité de questions, qu'une partie expérimentée connaît dès le départ. Côté acheteur, elles déterminent ce que la due diligence doit établir ; côté vendeur, elles déterminent ce que la valorisation et le dossier doivent démontrer avant l'ouverture du processus. La connaissance des deux positions permet de préparer une transaction sur les questions qui fixent le prix comme sur celles qui la font aboutir.
Sources
- DOMO Chemicals : annonce de l'acquisition, août 2019.