État du secteur au 18 octobre 2026
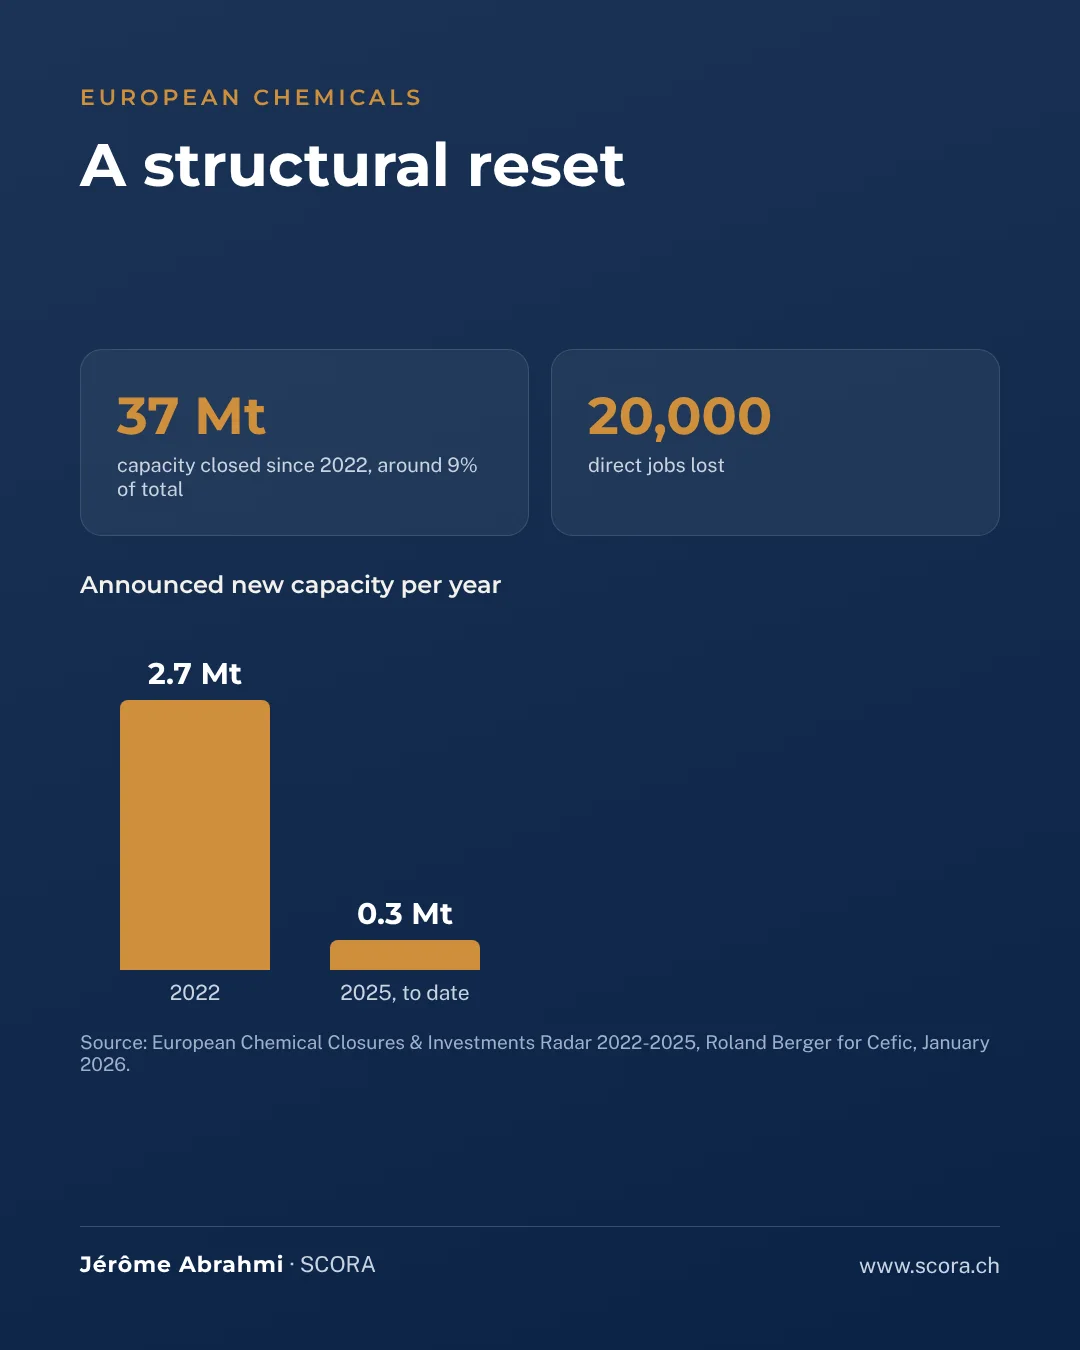
Selon un rapport de Roland Berger pour le Cefic, publié le 28 janvier 2026, 37 millions de tonnes de capacités ont été fermées en Europe depuis 2022, soit environ 9 % du total. Dans le même temps, les capacités nouvelles annoncées sont passées de 2,7 millions de tonnes en 2022 à 0,3 million de tonnes en 2025, à la date d'arrêt des données du rapport. Le rapport chiffre à 20 000 les emplois directs supprimés et à environ 89 000 les emplois indirects menacés.
Dans un rapport publié en avril 2026, FTI Consulting décrit un réajustement structurel, qui dépasse le cycle habituel du secteur et tient aux coûts de l'énergie, aux surcapacités mondiales et à la compétitivité relative des régions. Les commodités et les segments à forte intensité énergétique subissent une pression durable sur les marges et se consolident. Les spécialités résistent mieux, tout en restant exposées à la pression sur les marges en aval.
En pétrochimie, ChemOrbis recense au 7 octobre 2026 près de 11 millions de tonnes par an de capacités d'oléfines, de polyoléfines et de vinyles fermées, à l'arrêt ou dont la fermeture est annoncée depuis 2024. Plus de 10 millions de tonnes par an ont changé ou doivent changer de propriétaire. Le portefeuille européen de LyondellBasell et la pétrochimie européenne de SABIC ont été cédés ou sont en cours de cession à AEQUITA, et le site de Vynova à Wilhelmshaven a été repris par Westlake.
Conséquences pour les dirigeants et les actionnaires
La fermeture de capacités de base ne fait pas disparaître la valeur de la chimie européenne. Elle la déplace dans trois directions.
D'abord vers les spécialités, où la marge dépend davantage de la proposition de valeur, des applications et du service que du coût de l'énergie. Ensuite vers les empreintes industrielles reconfigurées, avec moins de sites, des lignes réaffectées et des chaînes d'approvisionnement repensées. Enfin vers les actifs qui changent de mains, par cession de portefeuilles, carve-out ou reprise de sites.
Chacune de ces situations pose des questions d'exploitation autant que de finance. Un acquéreur doit évaluer la capacité d'un site à fonctionner de manière autonome, ses coûts réels, ses clients et ses contrats d'approvisionnement. Un vendeur doit préparer une activité séparable et lisible. Un groupe qui conserve ses actifs doit décider lesquels spécialiser, lesquels regrouper et lesquels arrêter. Ces décisions supposent une connaissance précise des usines, des marges et des clients, au-delà de l'analyse financière.
Conclusion
Les fermetures et les changements de propriétaires se poursuivent : en pétrochimie, ChemOrbis signale d'autres arrêts programmés jusqu'en 2027 et plusieurs ensembles d'actifs dont l'avenir reste à l'étude. Pour les dirigeants et les actionnaires, l'enjeu est désormais d'identifier les actifs qui auront davantage de valeur entre d'autres mains ou sous une autre organisation, et de préparer ces opérations avec une lecture industrielle autant que financière.
Sources
- Cefic, 28 janvier 2026 : rapport de Roland Berger, European Chemical Closures & Investments Radar 2022-2025.
- FTI Consulting, 13 avril 2026 : European Chemical Industry, From Structural Stress to Strategic Reset.
- ChemOrbis, 7 octobre 2026 : état des fermetures et des cessions en pétrochimie européenne.